Domain realestateproperty.de kaufen?
Wir ziehen mit dem Projekt
realestateproperty.de um.
Sind Sie am Kauf der Domain
realestateproperty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain realestateproperty.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
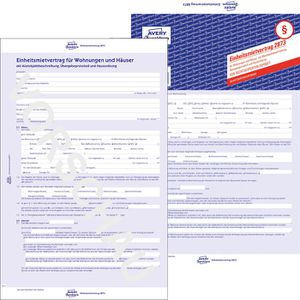
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Sind Einnahmen aus Vermietung Krankenversicherungspflichtig?
Sind Einnahmen aus Vermietung Krankenversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Einnahmen, dem Umfang der Vermietungstätigkeit und dem Status des Vermieters. Grundsätzlich sind Einnahmen aus Vermietung und Verpachtung Einkünfte aus selbständiger Arbeit und unterliegen daher der Krankenversicherungspflicht. Es ist ratsam, sich von einem Steuerberater oder einem Versicherungsexperten beraten zu lassen, um sicherzustellen, dass alle rechtlichen und versicherungstechnischen Aspekte berücksichtigt werden. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Vertrag für die Vermietung eines HausesDer Vertrag für die Vermietung eines Hauses von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Wohnimmobilien konzipiert wurde. Dieses Dokument ist im DIN A4-Format erhältlich und besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm. Es eignet sich für verschiedene Beschriftungsarten, einschliesslich Kugelschreiber, Bleistift, Füllfederhalter und Schreibmaschine, was eine flexible Handhabung ermöglicht. Der Vertrag ist für die Vermietung von Einzelhäusern, Reihenhäusern und Doppelhaus-Hälften geeignet und enthält eine Wohnungsgeberbescheinigung, die für die ordnungsgemässe Dokumentation der Vermietung erforderlich ist. Mit insgesamt vier Blättern bietet dieses Formular ausreichend Platz für alle notwendigen Informationen und Vereinbarungen zwischen Vermieter und Mieter. - Hochwertiges Naturpapier mit 80 g/qm für eine professionelle Präsentation - Geeignet für verschiedene Beschriftungsarten, einschliesslich Füllfederhalter und Schreibmaschine - Enthält eine Wohnungsgeberbescheinigung für rechtliche Anforderungen - Ideal für Einzelhäuser, Reihenhäuser und Doppelhaus-Hälften.169,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiroler Privat(zimmer)vermietung, Fachbücher von Martina RöthlDas österreichische Bundesland Tirol verzeichnet über 47 Millionen Übernachtungen pro Jahr. Wenn Martina Röthl der Frage nachgeht, was Tourismus mit den in Tirol lebenden Menschen macht, steht nicht die touristische Begegnung im Vordergrund, sondern die durch Bezugnahmen auf tourismusinduzierte Wissensbestände in Gang gesetzten Subjektivierungsprozesse der so genannten Einheimischen. Exemplarisch für diese "einheimischen Bereisten" stehen Privatvermieter, denen es in Tirol erlaubt ist, bis zu zehn Betten und ausserdem Ferienwohnungen zu vermieten, ohne dafür ein Gewerbe anmelden zu müssen. In den 1960er und 1970er Jahren waren 50 Prozent aller Gästebetten sogenannte "Privatbetten". Zum gegenwärtigen Zeitpunkt nächtigen noch immer 20 Prozent aller Tirol-Touristen in Privatvermietungen. Das vorliegende Buch beschäftigt sich mit den Alltagspraktiken bereister Menschen. Die Privatvermietung gerät dabei als physischer und sozialer Raum in den Blick, der auf ganz unterschiedlichen Ebenen mit makrostrukturellen Vorgaben und auf das reibungslose Funktionieren von Tourismus zielenden Strategien korrespondiert. Um zu klären, auf welche Weise sich dies auf die Lebenswirklichkeiten und Selbstverhältnisse der Beforschten niederschlägt, werden kulturanalytische Herangehensweisen mit dispositivtheoretischen Ansätzen verknüpft. Mit Tourismus in Zusammenhang stehende Subjekt-Effekte sind als tourismusinduzierte Subjektivierungen aufgegriffen, die sich im Sinne von Subjektivierungsweisen als "tatsächliche" Aneignungen in den Blick nehmen und empirisch verfolgen lassen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Sind Einnahmen aus Vermietung Krankenversicherungspflichtig?
Sind Einnahmen aus Vermietung Krankenversicherungspflichtig? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Einnahmen, dem Umfang der Vermietungstätigkeit und dem Status des Vermieters. Grundsätzlich sind Einnahmen aus Vermietung und Verpachtung Einkünfte aus selbständiger Arbeit und unterliegen daher der Krankenversicherungspflicht. Es ist ratsam, sich von einem Steuerberater oder einem Versicherungsexperten beraten zu lassen, um sicherzustellen, dass alle rechtlichen und versicherungstechnischen Aspekte berücksichtigt werden. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Die Immobilie als Marke, Fachbücher von Verena König, Vera BarnertStrategien zum Aufbau einer identitätsbasierten Immobilienmarke Der Kauf einer Immobilie ist für die meisten Menschen die komplexeste Kaufentscheidung des Lebens und vielfach Ausdruck eines individuellen Lebensstils. Umso mehr verwundert es, wie wenig bisher in den Aufbau von Immobilien als einzigartige Marken investiert wird, obwohl dies den Wert für Käufer und Verkäufer nachhaltig steigern kann. Markenprofessorin Verena König und Agenturgeschäftsführerin Vera Barnert gehen in diesem Buch der Frage nach, wie eine Immobilie zu einer echten Marke aufgebaut werden kann. Dabei steht die Markenidentität im Zentrum der Betrachtung, aus der sämtliche Strategien in Form eines Baukastens abgeleitet werden können. Eindrucksvolle Fallbeispiele runden die theoretischen Erkenntnisse ab.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher4,01 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
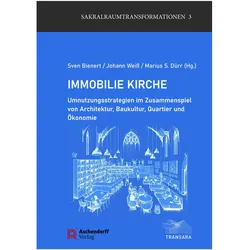
Immobilie Kirche, Fachbücher von Sven Bienert, Johann Weiss, Marius S. DürrDas Fachbuch "Immobilie Kirche" von Marius bietet eine umfassende Analyse der Umnutzungsstrategien von Kirchengebäuden. Es beleuchtet die Wechselwirkungen zwischen Architektur, Baukultur, Quartier und Ökonomie und bietet somit einen interdisziplinären Ansatz zur Betrachtung dieser besonderen Immobilien. Mit einem klaren Fokus auf die Themen Philosophie und Religion wird das Buch sowohl für Fachleute als auch für Interessierte an Architektur und Stadtentwicklung von Bedeutung sein. Der kartonierte Einband und die 273 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Die erste Auflage, veröffentlicht im Jahr 2025, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Chancen, die mit der Umnutzung von Kirchen verbunden sind. Dieses Buch ist nicht nur ein Beitrag zur Architekturtheorie, sondern auch eine Reflexion über den kulturellen und sozialen Wert von Kirchen im urbanen Raum.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
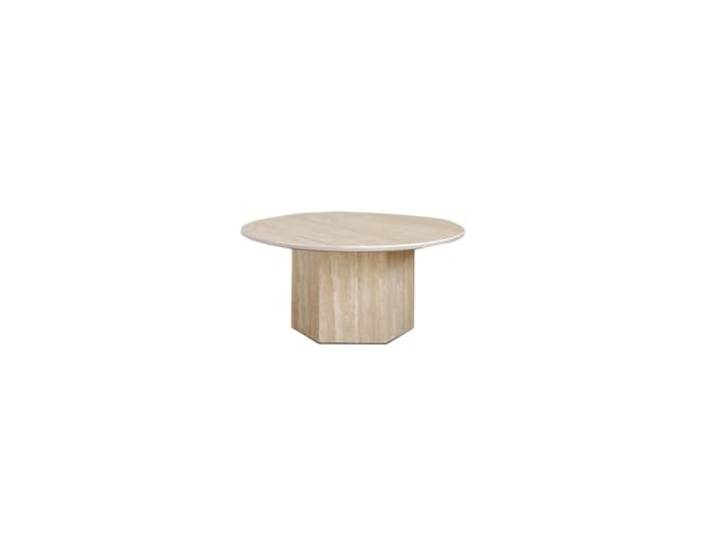
ksjdieunf Couchtisch Travertin Couchtisch Wohnzimmer Haus Rund Kleine Wohnung Moderner Tisch Tische for Wohnzimmerksjdieunf Couchtisch Travertin Couchtisch Wohnzimmer Haus Rund Kleine Wohnung Moderner Tisch Tische for Wohnzimmer. Das schlanke, moderne Design des Couchtischs passt zu jeder Einrichtung und verleiht Ihrem Wohnraum einen Hauch von Eleganz. Die Kombination aus Funktionalität und Schönheit macht es zu einem Must-Have. Moderner Esstisch for Bequemlichkeit und Komfort Machen Sie diesen Wohnzimmertisch zu einer mühelosen Ergänzung funktionaler Eleganz for Ihre Inneneinrichtung Seine Oberfläche ist ideal for den täglichen Gebrauch Sie können Dekorationsgegenstände ausstellen oder Getränke platzieren Sie können als Couchtische oder Sofatische im Wohnzimmer oder Schlafzimmer verwendet werden. Farbe:A660,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.